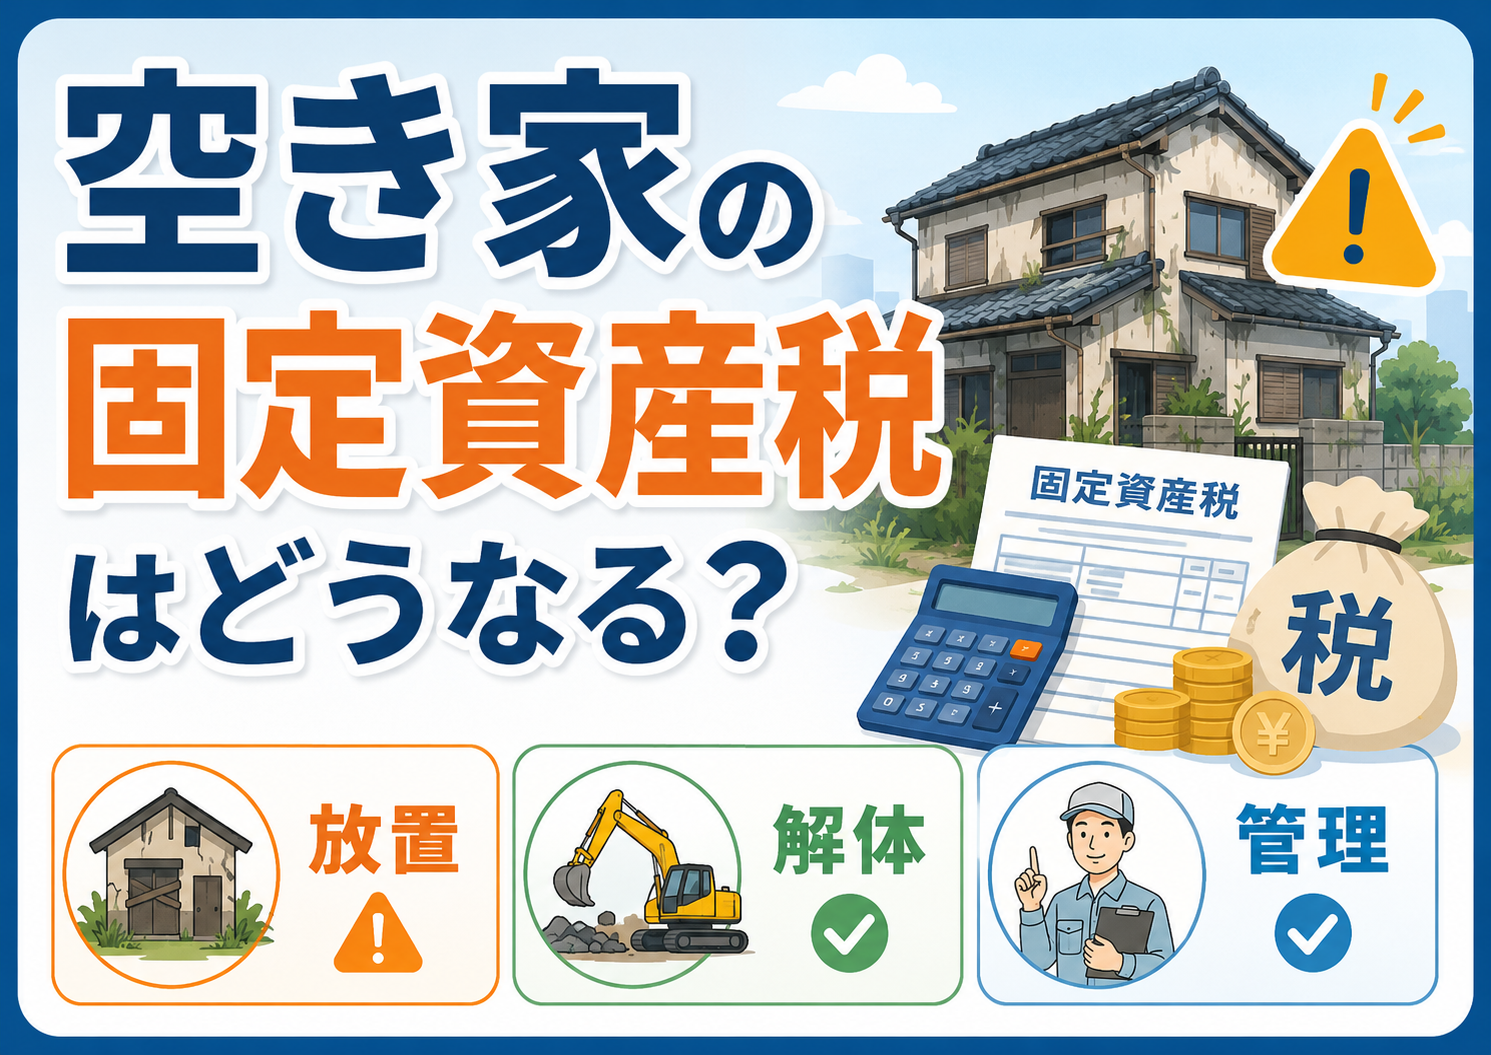
実家が空き家になると、
「住んでいなくても固定資産税はかかるの?」
「解体すると土地の税金が高くなると聞いた」
「空き家を放置すると固定資産税が何倍にもなるの?」
「税金が上がるなら、古い家でも残した方がよいの?」
と迷う方は少なくありません。
結論からいうと、空き家になっただけで、すぐに固定資産税が大きく上がるわけではありません。
ただし、次のような場合は税金の扱いが変わる可能性があります。
・住宅を解体した
・土地が住宅用地として扱われなくなった
・管理不全空家等や特定空家等について自治体から勧告を受けた
・土地や建物の利用状況が変わった
特に注意したいのは、「固定資産税が上がるかもしれないから、古い空き家をそのまま残す」と税金だけで判断しないことです。
空き家を持ち続ければ、固定資産税以外にも管理費、修繕費、草刈り費用、雨漏りへの対応、近隣トラブルなどの負担が続く場合があります。
固定資産税だけを見るのではなく、「今後使うのか」「売れるのか」「解体した方がよいのか」「しばらく管理するのか」まで含めて考えることが大切です。
この記事で分かること
- 空き家になっても固定資産税がかかる理由
- 住宅用地特例とは何か
- 空き家になっただけで特例が外れるのか
- 管理不全空家等・特定空家等と固定資産税の関係
- 空き家を解体した年の固定資産税はどうなるか
- 「解体すると税金が上がる」と言われる理由
- 固定資産税だけで空き家を残さない方がよい理由
- 税金が不安なときに最初に確認すること
「解体すると税金が上がるらしい」という情報だけで何年も判断が止まってしまうことがあります。まず現在の固定資産税額と建物の状態を確認し、管理・売却・解体それぞれの費用を並べてみると判断しやすくなります。
空き家にも固定資産税はかかる
固定資産税は、土地や家屋などの固定資産に対して課税されます。
そのため、実家に誰も住んでおらず空き家になっていても、土地や家屋が課税対象であれば固定資産税の負担は続きます。
「使っていないから固定資産税がかからない」「空き家になれば免除される」というものではありません。
納税通知書と登記名義は分けて確認する
実家の固定資産税について確認するときは、納税通知書だけを見るのではなく、土地と建物の名義も確認しましょう。
空き家相談では、
・親名義だと思っていたら祖父母名義だった
・土地と建物の名義が違っていた
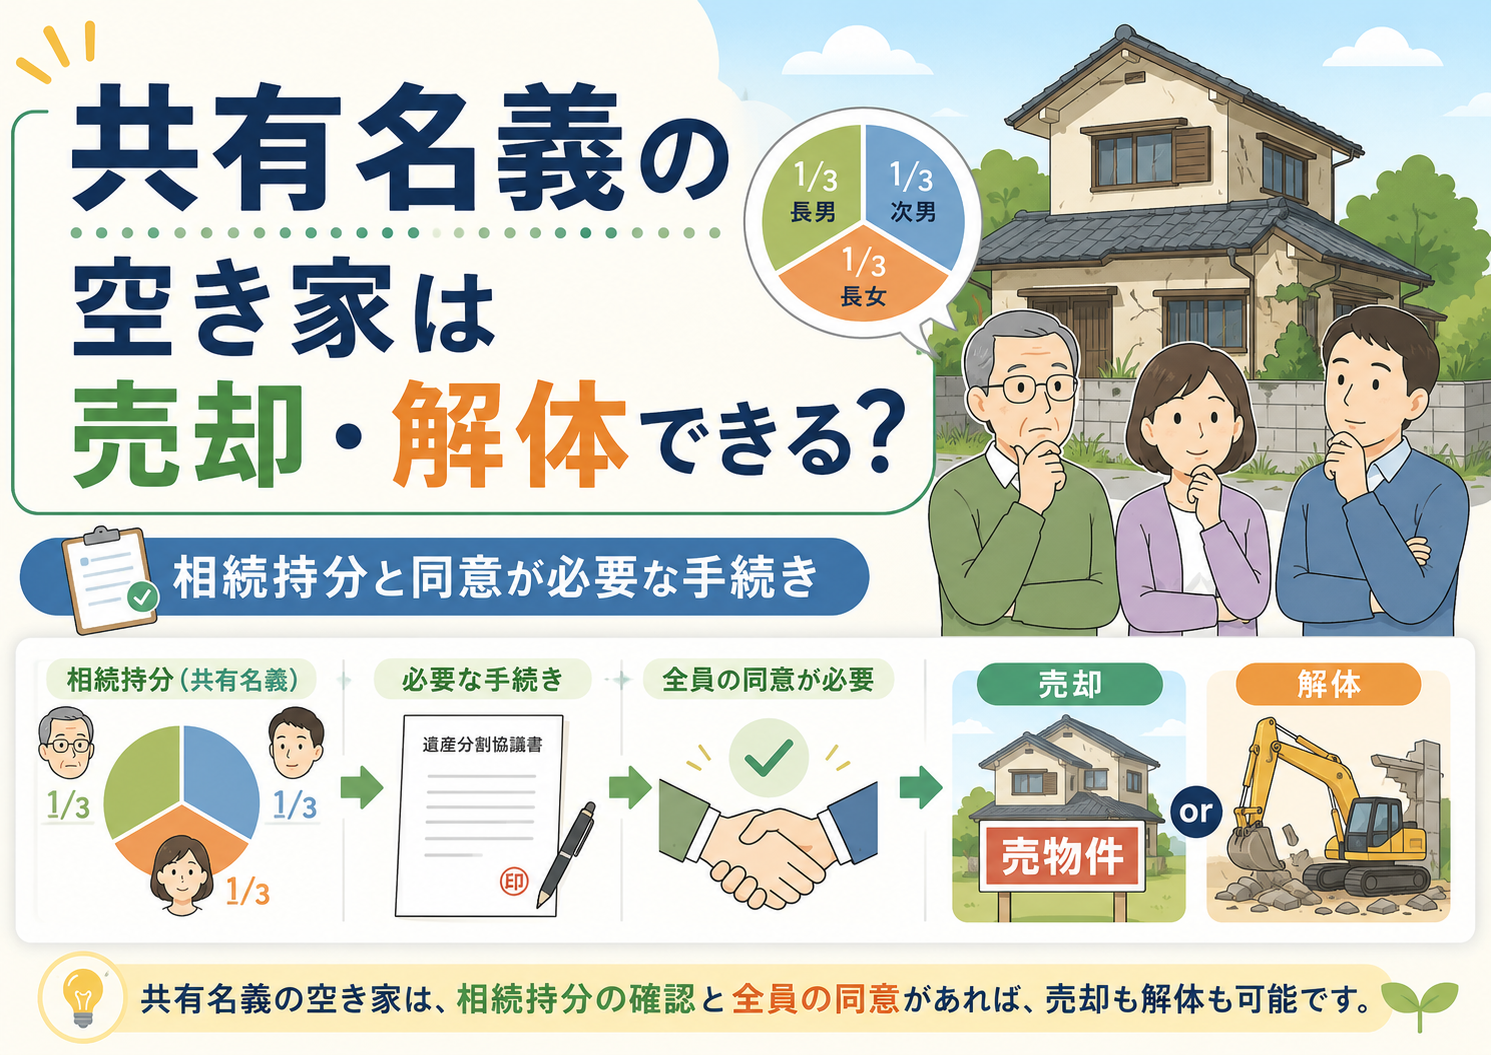
・兄弟などとの共有名義だった
・建物が未登記だった
というケースもあります。
固定資産税の納税通知書が誰に届いているかと、不動産登記上の所有者が必ず同じとは限りません。
売却や解体を検討するときは、納税通知書とあわせて土地・建物の登記情報も確認してください。
固定資産税の通知書が自分に届いているからといって、「自分一人で売却や解体を決められる」とは限りません。空き家の出口を考えるときは、税金と名義を別々に確認してください。
相続後も固定資産税の負担は続く
親が亡くなったあと、実家に誰も住まなくなっても、固定資産税の問題がなくなるわけではありません。
相続人が複数いる場合は、
・固定資産税を誰が負担するか
・草刈りや見回りなどの管理費を誰が払うか
・修繕費をどうするか
・解体する場合の費用をどう負担するか
なども話し合っておく必要があります。
税金を誰が払うかだけでなく、空き家を今後どうするかまで一緒に整理しておくと、その後の話を進めやすくなります。
住宅用地特例とは?
空き家の固定資産税を考えるうえで、よく出てくるのが「住宅用地特例」です。
住宅用地特例とは、住宅の敷地として利用されている土地について、固定資産税の課税標準を軽減する制度です。
固定資産税では、住宅用地は大きく次のように分けられます。
| 区分 | 対象となる部分 | 固定資産税の課税標準 |
|---|---|---|
| 小規模住宅用地 | 住宅1戸につき200㎡までの部分 | 価格の1/6 |
| 一般住宅用地 | 200㎡を超える住宅用地の部分 | 価格の1/3 |
これは「固定資産税の税額そのものが必ず1/6になる」という意味ではありません。
実際の税額は、土地の評価や負担調整などによって変わるため、納税通知書や自治体の固定資産税担当窓口で確認してください。
空き家になっただけですぐ特例がなくなるとは限らない
親が住んでいた家が空き家になったからといって、その翌日から住宅用地特例がなくなるわけではありません。
一方で、「建物さえ残しておけば、どのような状態でも住宅用地特例が続く」と考えるのも適切ではありません。
建物や土地の状態、利用状況、自治体による確認などによって扱いが変わる可能性があります。
そのため、
「空き家だから特例はもうない」
「建物があるから絶対に特例が使える」
と自己判断せず、現在の課税内容を確認することが大切です。
空き家を放置すると固定資産税は上がる?
「空き家を放置すると固定資産税が上がる」と聞いたことがある方もいるでしょう。
ここで大切なのは、空き家になっただけですぐ税金が上がるわけではないという点です。
注意が必要なのは、適切に管理されていない空き家について、自治体から管理不全空家等や特定空家等として必要な対応を求められ、さらに勧告を受けた場合です。
管理不全空家等と特定空家等
管理不全空家等は、そのまま放置すると特定空家等になるおそれがある空き家です。
特定空家等は、倒壊など著しく保安上危険となるおそれがある状態、衛生上有害となるおそれがある状態、周辺の生活環境に大きな影響を与えている状態などの空き家が対象となります。
自治体は、空き家の状態に応じて所有者へ指導などを行う場合があります。
「指定されたら即増税」ではなく勧告が重要
管理不全空家等や特定空家等について、自治体から勧告を受けた敷地は、固定資産税などの住宅用地特例の対象から外れることがあります。
その結果、土地の固定資産税の負担が増える可能性があります。
ここで、
「空き家になった=増税」
「自治体から連絡が来た=すぐ特例解除」
と考える必要はありません。
一方、自治体から指導や勧告に関する通知が届いている場合は、そのまま放置せず、何を改善する必要があるのか確認してください。
空き家相談の現場では、役所から連絡しても所有者と連絡が取れないと、行政側も「いつ直すのか」「売却や解体を考えているのか」といった今後の見通しを確認できません。
通知が届いたら放置せず、まず担当者へ連絡し、現在の状況と今後の予定を伝えてください。危険な状態が改善されない場合は、特定空家等として指導・勧告・命令などが進み、状況によっては行政代執行に至る可能性もあります。
代執行で除却などが行われれば、その費用を所有者等に求められることがあります。すぐに解決できなくても、まず行政と連絡を取り、対応方法を相談することが重要です。
税金が上がるまで放置するのは避ける
固定資産税の特例が続いているからといって、空き家を放置してよいわけではありません。
放置が続くと、
・屋根や外壁の劣化
・雨漏り
・雨どいの破損
・庭木や雑草の越境
・害虫や動物の発生
・不法投棄
・近隣からの苦情
・倒壊や部材飛散の危険
・修繕費や解体費の増加
などにつながる可能性があります。
税金が変わってから考えるのではなく、建物の状態が悪くなる前に、今後の方針を決めることが大切です。
空き家を解体すると固定資産税はどうなる?
空き家を解体するときは、「家屋」と「土地」を分けて考えると分かりやすくなります。
また、固定資産税は毎年1月1日時点の状況を基準にするため、「いつ解体したか」も重要です。
年の途中で解体してもその年度の家屋分はなくならない
1月1日時点で家屋が存在していれば、その年の途中で解体しても、その年度の家屋分の固定資産税が解体した日からなくなるわけではありません。
たとえば、1月1日に家屋があり、その年の6月に解体した場合でも、その年度の家屋分固定資産税は課税されます。
翌年1月1日時点で家屋が存在していなければ、その家屋は翌年度の家屋分固定資産税の課税対象ではなくなります。
一方、住宅を取り壊したことで土地が住宅用地ではなくなると、住宅用地特例が適用されなくなる可能性があります。
そのため、
「解体すればすぐ家屋分の税金がゼロになる」
「解体したらその日から土地の税金が上がる」
という単純な話ではありません。
解体時期と翌年度の土地・家屋の課税について、事前に物件所在地の固定資産税担当窓口へ確認しておくと安心です。
解体の相談では「壊したら税金はいくらになりますか」と聞かれることがあります。実際には、解体費だけでなく、1月1日の時点、土地の住宅用地特例、売却予定まで合わせて確認する必要があります。
解体すると必ず損とは限らない
住宅用地特例が外れる可能性があると聞くと、
「それなら古い家でも残しておいた方がよいのでは」
と思うかもしれません。
しかし、建物を残せば、
・固定資産税
・草刈りや見回りなどの管理費
・雨漏りなどの修繕費
・火災保険
・遠方からの交通費
・近隣対応
・将来の解体費
などが続く場合があります。
反対に、建物を解体すれば必ず土地が売りやすくなるとも限りません。
固定資産税だけではなく、
建物付きで売れる可能性
+解体費用
+解体後の土地価格
+売却までの管理費
+税負担
を並べて判断しましょう。
解体前に現況で売れるか確認する
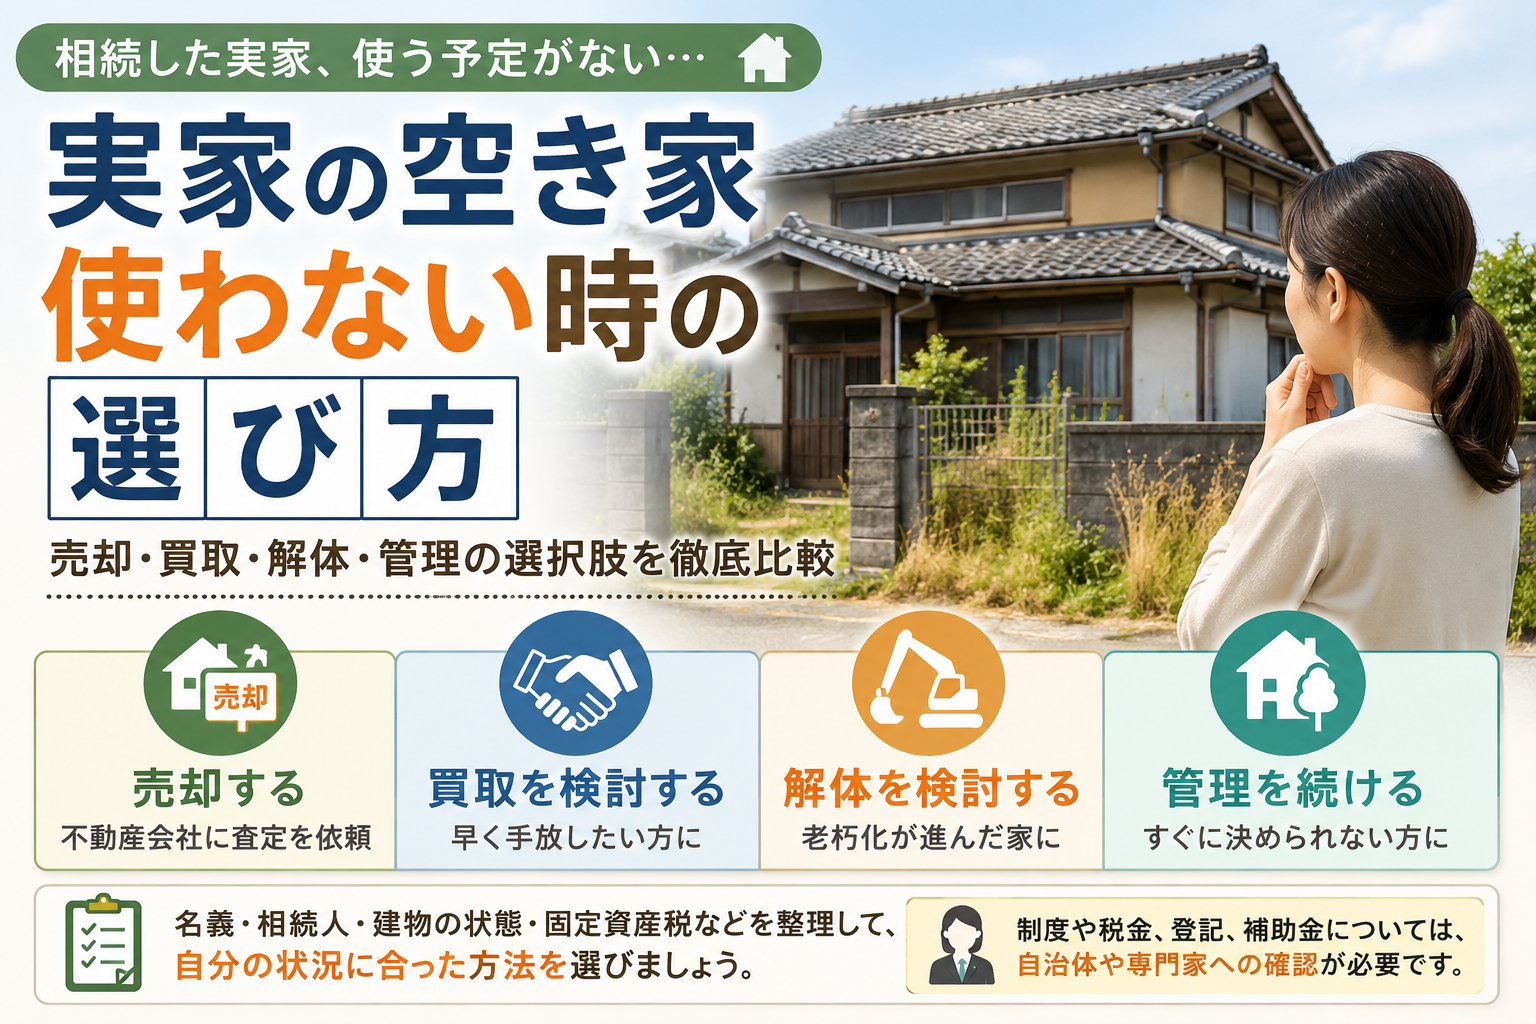
緊急に解体する必要がある場合を除き、売却を考えているなら、先に現在の建物がある状態で不動産会社へ相談する方法があります。
古い空き家でも、
・中古住宅として扱える
・古家付き土地として売れる
・現況のまま買取相談できる
場合があります。
一度解体すると、建物付きの状態には戻せません。
解体費用を先に負担する前に、「現況のまま売れるのか」「解体後の土地として売る方がよいのか」を比較しましょう。
古い空き家を現状のまま手放せるか確認したい場合
築年数が古い、長期間放置している、共有名義、再建築が難しいなどの事情がある空き家でも、専門の買取サービスへ相談できる場合があります。
解体費用を先に負担する前に、現在の状態で買取対象になる可能性があるか確認する方法もあります。
ただし、すべての空き家が買取対象になるわけではありません。査定額だけでなく、残置物、測量、登記、引き渡し条件など、売主側に必要な費用も確認してください。

※査定結果や買取の可否、価格は、物件の所在地、建物の状態、権利関係などによって異なります。すべての物件を買い取れるとは限りません。
固定資産税だけで空き家を残すか決めない
空き家の判断で最も避けたいのは、
「固定資産税が上がるかもしれないから、とりあえず何もしない」
という状態が長く続くことです。
空き家を所有している間は、税金以外の負担もあります。
持ち続ける場合
確認したいのは、
・固定資産税
・火災保険
・草刈り
・見回り
・換気や通水
・屋根や外壁の点検
・雨漏り修理
・交通費
・空き家管理サービス費用
などです。
今後も使う予定があるなら、こうした維持費を把握したうえで管理を続けます。
売る場合
今後使う予定がない場合は、現況のまま売れるか確認します。
修繕や解体に大きな費用をかける前に査定を受け、
・建物付きで売る
・古家付き土地として売る
・空き家買取を相談する
・解体して土地として売る
といった選択肢を比較します。
解体を考える場合
老朽化が進んでいる場合は、
・建物の危険性
・解体費用
・補助制度
・解体後の土地需要
・翌年度以降の固定資産税
・解体せず売る場合の査定
を確認します。
「建物が古いから解体」「税金が上がるから解体しない」と一つの理由だけで決めないことが大切です。
状況別|固定資産税が気になるときの次の行動
| 現在の状況 | まず確認すること | 主な相談先 |
|---|---|---|
| 固定資産税の金額がよく分からない | 納税通知書と課税内容 | 市区町村の固定資産税担当窓口 |
| 名義が分からない | 土地・建物の登記 | 法務局、司法書士等 |
| 自治体から空き家について通知が来た | 指導・勧告の内容と必要な改善 | 自治体の空き家担当窓口 |
| 今後も家を残したい | 管理費・建物状態 | 管理業者、修繕業者 |
| 今後使う予定がない | 現況での売却可能性 | 不動産会社 |
| 早く手放したい | 買取条件と費用負担 | 空き家買取業者 |
| 老朽化が進んでいる | 解体費と土地需要 | 解体業者、不動産会社、自治体 |
| 解体を考えている | 解体時期・翌年度の税金 | 固定資産税担当窓口 |
固定資産税について相談する前に準備するもの
自治体や専門家へ相談するときは、次の情報を手元に用意しておくと話を進めやすくなります。
最低限確認したいもの
□ 固定資産税の納税通知書
□ 土地・建物の所在地
□ 土地と建物の名義
□ 相続人・共有者の状況
□ 建物の現在の状態
□ 自治体から届いた通知
□ 今後その家を使う予定があるか
□ 売却・解体・管理のどれを考えているか
納税通知書だけでは、登記名義、建物の危険性、売却可能性、相続人間の意思まで分かりません。
税金の確認と一緒に、空き家そのものの状況も整理しておきましょう。
相談前に全部を調べ切る必要はありません。まず「納税通知書」「名義」「自治体からの通知」「今後使う予定があるか」の4点だけでも確認すると、次に誰へ相談すればよいか整理しやすくなります。
空き家の固定資産税でよくある4つの思い込み
1.空き家になったらすぐ税金が何倍にもなる
空き家になっただけで、直ちに住宅用地特例が外れるという意味ではありません。
現在どのように課税されているかを、納税通知書や自治体で確認しましょう。
2.建物を残しておけばずっと住宅用地特例が使える
建物が残っているだけで、将来にわたって必ず特例が続くとは限りません。
管理不全空家等や特定空家等について勧告を受けた場合などは、住宅用地特例の対象から外れることがあります。
3.解体したらその日から家屋の固定資産税がなくなる
固定資産税は1月1日時点を基準に課税されます。
年途中に解体した場合でも、その年度の家屋分固定資産税が途中でなくなるわけではありません。
4.固定資産税が上がるなら解体しない方が得
税金だけでは判断できません。
建物を残す場合の管理・修繕費と、解体費、売却可能性、今後の土地の税負担まで比較する必要があります。
まとめ|固定資産税だけで「残す・解体する」を決めない
空き家になっても、土地や家屋が課税対象であれば固定資産税の負担は続きます。
住宅の敷地には住宅用地特例が適用されている場合がありますが、管理不全空家等や特定空家等について自治体から勧告を受けると、その敷地が特例の対象から外れることがあります。
また、空き家を解体するときは、毎年1月1日の賦課期日を意識する必要があります。
年途中に家屋を解体しても、その年度の家屋分固定資産税が途中でなくなるわけではありません。
一方、翌年1月1日時点で家屋がなく、土地が住宅用地ではなくなれば、翌年度の土地の税負担が変わる可能性があります。
大切なのは、固定資産税だけで空き家の方針を決めないことです。
最後に、次の順番で整理してください。
- 納税通知書を確認する
- 土地・建物の名義を確認する
- 自治体から通知が来ていないか確認する
- 建物の状態を確認する
- 今後使う予定があるか家族で話す
- 売却・管理・解体の費用を比較する
- 税額や住宅用地特例は自治体へ確認する
空き家相談の現場では、「税金が上がるのが怖い」という理由で判断が止まってしまうケースがありました。
税金を確認することは大切ですが、最終的な目的は税金を最小限にすることだけではありません。
その空き家をこれからどうするのかを決めるための材料の一つとして、固定資産税を確認する。
この順番で考えると、管理、売却、解体などの次の行動を選びやすくなります。