「相続した実家を売ると、3,000万円まで税金がかからないと聞いた」
「古い空き家を解体して土地として売っても、特別控除を使えるのだろうか」
相続した空き家の売却を考える中で、このような疑問を持つ人もいるでしょう。
相続した空き家の3,000万円特別控除は、一定の要件を満たす場合に、空き家やその敷地を売却したときの譲渡所得から最高3,000万円を控除できる制度です。
ただし、売却代金から一律3,000万円が戻ってくる制度ではありません。また、相続した空き家を売却すれば、誰でも利用できるわけでもありません。
建築された時期、相続開始直前の居住状況、相続後の利用状況、売却時期、売却代金、耐震改修や解体の時期など、複数の条件があります。
2024年1月1日以後の譲渡では、対象となる家屋と敷地を取得した相続人が3人以上の場合、1人当たりの控除限度額は最高2,000万円です。
この記事を書いた人
私は自治体で約3年間、空き家相談員として約200件の相談対応に関わりました。
相談対応していた自治体では、3,000万円特別控除に必要な「被相続人居住用家屋等確認書」を空き家担当部署で受け付けていました。申請者の多くは空き家を売却した後に窓口へ来ており、質問の中心は申請書の書き方でした。本記事では、相談窓口での実務経験と、国税庁・国土交通省の公式情報を分けて紹介します。
3,000万円特別控除は税金の制度ですが、市区町村へ提出する確認書の申請先が、税担当部署とは限りません。
自治体によっては、空き家担当、住宅担当、建築担当などが窓口になっています。
相談対応していた自治体では、ホームページで申請様式、記載例、必要書類のチェックリストを公開していました。そのため、大きな書類不足は少なく、窓口で簡単な記載訂正を行えば受け付けられるケースが多くありました。
ただし、市区町村から「被相続人居住用家屋等確認書」が交付されても、特別控除の適用が確定するわけではありません。
確認書は確定申告に必要な書類の一つであり、最終的な税務上の判断は税務署が行います。
また、相談現場では、売却後の確認書申請だけでなく、売却前の空き家相談で、この制度を利用できる可能性があることを相談員側から案内する場合もありました。
空き家をそのまま売るか、耐震改修するか、解体して土地として売るかによって、必要な条件や書類が変わる可能性があります。
売却や解体を決めた後に初めて調べるのではなく、売却前に税務署や税理士へ適用可能性を確認しておくことが大切です。
この記事では、相続した空き家の3,000万円特別控除について、対象となる家屋、売却期限、解体や老人ホーム入所中の扱い、確認書の申請先、必要書類、確定申告までの流れを初心者向けに解説します。
売却方法を決める前に、自分の実家が対象になる可能性があるか、順番に確認していきましょう。
相続空き家の3,000万円特別控除とは
相続空き家の3,000万円特別控除は、正式には「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」と呼ばれる制度です。
一定の条件を満たす空き家やその敷地を売却した場合、売却によって生じた譲渡所得から最高3,000万円を控除できます。
ここで注意したいのは、売却価格から3,000万円が差し引かれたり、3,000万円が戻ってきたりする制度ではないことです。
譲渡所得は、おおむね次のように計算されます。
売却価格-取得費-譲渡費用-特別控除=課税対象となる譲渡所得
たとえば、売却によって生じた譲渡所得が2,000万円で、3,000万円の特別控除を利用できる場合、課税対象となる譲渡所得は0円になります。
一方、売却価格そのものが3,000万円以下でも、制度の条件を満たしていなければ、この特例は利用できません。
相続人が3人以上の場合は最高2,000万円
2024年1月1日以後の譲渡では、対象となる家屋と敷地を取得した相続人が3人以上いる場合、1人当たりの控除限度額は最高2,000万円です。
単に法定相続人が3人以上いるだけでなく、対象となる家屋や敷地を相続・遺贈により取得した相続人の数によって判断されます。
共有名義になっている場合や、換価分割を行う場合は判断が複雑になることがあります。売却前に税務署や税理士へ確認してください。
確認書が交付されても適用が決まるわけではない
特例を利用するためには、家屋所在地の市区町村から「被相続人居住用家屋等確認書」の交付を受けます。
ただし、この確認書は市区町村が税金の控除を認める書類ではありません。
市区町村は、被相続人の居住状況、相続後の家屋の使用状況、解体の時期など、特例に関係する一定の事実を確認します。
その確認書をほかの必要書類と一緒に確定申告で提出し、最終的な税務上の適用は税務署が判断します。
したがって、
「市役所から確認書が交付されたから、必ず3,000万円控除を使える」
とは限りません。
3,000万円特別控除の主な適用条件
特例を利用するためには、家屋、相続後の利用、売却方法、売却期限など、複数の条件を満たす必要があります。
ここでは、特に重要な条件を初心者向けに整理します。
昭和56年5月31日以前に建築された家屋である
対象となる家屋は、原則として昭和56年5月31日以前に建築されたものです。
これは、旧耐震基準で建築された古い住宅の流通や除却を促し、空き家の発生を抑えることを目的とした制度だからです。
築年月は、登記事項証明書などで確認します。
登記情報だけでは建築時期を確認できない場合は、税務署、市区町村、法務局などへ必要書類を確認してください。
区分所有建物ではない
マンションなど、区分所有建物として登記されている建物は、原則として対象外です。
主に、一戸建ての住宅とその敷地が対象になります。
二世帯住宅、店舗兼住宅、母屋と離れがある土地などは、建物の登記や利用状況によって対象となる範囲が変わる場合があります。
自己判断せず、売却前に税務署や税理士へ確認しましょう。
相続開始直前に被相続人以外が住んでいない
原則として、相続開始の直前まで亡くなった親などが一人で住んでいた家屋が対象です。
次のような人が一緒に住んでいた場合は、対象外になる可能性があります。
- 被相続人の配偶者
- 子どもや孫
- 親族
- 賃借人
- 同居人
住民票だけでなく、実際の居住状況によって判断される場合があります。
「住民票を移していなかった」「生活の拠点が別にあった」など事情がある場合は、具体的な状況を税務署へ説明して確認してください。
家屋と敷地の両方を相続している
原則として、被相続人が住んでいた家屋と、その家屋の敷地等を相続または遺贈により取得した人が対象です。
家屋だけ、または土地だけを相続した場合は、特例を利用できない可能性があります。
土地と建物の名義が異なる場合や、複数の相続人が別々に取得した場合は、適用関係が複雑になります。
土地と建物の名義や相続人が分からない場合は、売却相談より先に権利関係を確認します。
相続後に住む・貸す・事業に使っていない
相続してから売却するまでの間に、対象となる家屋や敷地を次のように利用すると、特例を受けられない可能性があります。
- 相続人が住む
- 親族や第三者に貸す
- 無償で第三者に使わせる
- 店舗や事務所として使う
- 駐車場として貸す
- 資材置き場などとして使う
短期間の利用や無償での貸付けでも、対象外になる可能性があります。
「売れるまでの間だけ貸したい」と考える場合は、賃貸を始める前に、この特例への影響を税務署や税理士へ確認してください。
売却代金が1億円以下である
対象となる家屋や敷地の売却代金は、原則として1億円以下である必要があります。
一部を分けて売った場合や、ほかの相続人が別に持分を売った場合でも、一定期間内の売却代金を合算して判定することがあります。
最初の売却時点では1億円以下でも、その後にほかの部分が売却され、合計が1億円を超えた場合は、修正申告や納税が必要になる可能性があります。
共有物件や分割売却では、売買契約を結ぶ前に専門家へ確認することが大切です。
相続開始から一定期限内に売却する
特例を利用するには、相続開始の日から3年を経過する日の属する年の12月31日までに売却する必要があります。
さらに、現在の制度では2027年12月31日までに行われる譲渡が対象です。
「相続から丸3年以内」と単純に数えるわけではないため、具体的な期限を税務署や税理士へ確認してください。
期限が近い場合は、相続登記、不動産会社への相談、片付け、耐震改修、解体などに必要な期間も考えて早めに動きましょう。
親が老人ホームへ入所していた場合も使える?
親が亡くなる直前に老人ホーム等へ入所しており、実家に住んでいなかった場合でも、一定の条件を満たせば特例の対象になる可能性があります。
「死亡直前に実家で暮らしていなかったから対象外」とは限りません。
一定の要件を満たせば対象になる場合がある
主な確認事項は次のとおりです。
- 親が要介護認定などを受けていた
- 対象となる老人ホーム等へ入所していた
- 入所する直前まで実家に住んでいた
- 入所後も家財の保管などに実家を利用していた
- 入所後に実家を第三者へ貸していない
- 親以外の人が実家に住んでいない
- 店舗や事務所などに利用していない
介護のために子どもの家へ転居した場合や、一般の賃貸住宅へ転居した場合は、老人ホーム等への入所と同じ扱いにならない可能性があります。
家財の保管場所として使っていた場合も確認する
老人ホーム等へ入所した後、親が一時的に実家へ戻っていた場合だけでなく、家財道具などの保管場所として実家を使用していた場合も、一定の使用として認められる可能性があります。
確認書の申請では、次のような書類が必要になることがあります。
- 介護保険被保険者証など
- 要介護認定等を受けたことが分かる書類
- 老人ホーム等への入所日が分かる書類
- 電気、ガス、水道の使用状況が分かる書類
- 家屋が第三者に利用されていなかったことを示す資料
これらは売却後や親の死亡後に入手しにくくなる場合があります。
特例を利用する可能性がある場合は、請求書、契約書、介護関係書類などを早めに保管しておきましょう。
第三者へ貸していた場合は対象外になる可能性がある
親が老人ホーム等へ入所した後、空いた実家を親族や第三者へ貸していた場合は、特例を利用できない可能性があります。
家賃を受け取っていない場合でも、第三者が住んでいた事実があれば影響することがあります。
家屋の利用状況は、市区町村が確認書を交付する際にも確認されます。
判断が難しい場合は、事実関係を整理して市区町村と税務署の両方へ確認してください。
空き家の売り方によって条件が変わる
この特例では、主に次の3つの売却方法が考えられます。
- 耐震基準を満たす家屋と土地を売る
- 家屋を解体して土地だけを売る
- 家屋と土地を売った後、買主が期限内に耐震改修または解体する
どの方法を選ぶかによって、必要な手続きと証明書が変わります。
耐震基準を満たした家屋と土地を売る
古い家屋を残して売る場合、原則として売却時に一定の耐震基準を満たす必要があります。
耐震改修を行った場合は、耐震基準適合証明書や建設住宅性能評価書などが必要になることがあります。
ただし、耐震改修費をかければ必ず高く売れるわけではありません。
次の金額を比較して判断しましょう。
- 耐震診断費
- 耐震改修費
- 改修前の査定額
- 改修後に見込まれる査定額
- 売却までの管理費
- 特例を利用した場合の税負担
改修を決める前に、不動産会社と税務署または税理士の両方へ相談することが大切です。
空き家を解体して土地として売る
相続した空き家をすべて解体し、土地だけを売却する方法でも、一定の条件を満たせば特例を利用できる可能性があります。
ただし、相続から解体まで、また解体後から売却までの間に、家屋や土地を事業、賃貸、居住などに利用していないことが必要です。
解体後の土地に新たな建物や構築物を設置した場合も、対象外になる可能性があります。
また、先に解体しても土地が必ず売れるとは限りません。
解体する前に、建物付きのまま売る方法と、解体後に土地として売る方法を比較してください。
解体費用や補助制度については、次の記事で確認できます。
売却後に買主が耐震改修する
2024年1月1日以後の譲渡では、売却時点で家屋が耐震基準を満たしていなくても、売却した年の翌年2月15日までに買主が耐震改修を行い、ほかの条件も満たせば特例の対象になる可能性があります。
この方法では、売主だけで手続きを完了できません。
買主による工事と証明書の取得が必要になるため、買主の協力が欠かせません。
売買契約を結ぶ前に、次の点を確認しましょう。
- 誰が耐震改修を行うか
- いつまでに工事を完了するか
- 必要な証明書を誰が取得するか
- 売主へ書類をいつ渡すか
- 工事が期限に間に合わなかった場合の扱い
口頭の約束だけにせず、不動産会社や専門家へ相談し、必要な内容を売買契約の特約などに記載することを検討してください。
売却後に買主が家屋を解体する
2024年1月1日以後の譲渡では、家屋を残したまま売却し、売却した年の翌年2月15日までに買主が家屋の全部を取り壊した場合も、ほかの条件を満たせば対象になる可能性があります。
これにより、売主が先に解体費用を負担せず、古家付き土地として売却できる選択肢が広がりました。
ただし、買主が期限までに解体しなかった場合、売主が特例を利用できなくなる可能性があります。
国土交通省は、買主の協力を得られず特例を利用できないトラブルを防ぐため、解体に関する特約等を確認事項としています。
不動産会社へ、次の点を確認してください。
- 解体期限を契約書に明記するか
- 解体完了をどの書類で確認するか
- 閉鎖事項証明書などを誰が取得するか
- 売主へ証明書類を渡す期限
- 解体できなかった場合の取り扱い
なお、譲渡所得を契約日基準で申告するか、引渡日基準で申告するかによって、期限の判定が変わる場合があります。
年末近くに売買契約を結び、翌年に解体する場合は、契約前に税務署または税理士へ確認してください。
売却前に確認しておきたいこと
特例は売却後に申請する制度ですが、条件は売却前の行動にも影響します。
売却後に初めて調べると、すでに要件を満たせなくなっている可能性があります。
相続登記と所有者を確認する
まず、土地と建物の登記情報を確認します。
確認する主な内容は次のとおりです。
- 土地の所有者
- 建物の所有者
- 相続登記の状況
- 共有者の有無
- 家屋と敷地を誰が相続したか
- 建築年月
- 区分所有建物ではないか
相続登記が未了の場合でも、状況によって必要な書類が異なります。
売却を進める前に、司法書士、不動産会社、税務署などへ相談しましょう。
相続後に利用していないか確認する
相続後の利用状況を家族で確認します。
たとえば、次のような利用がなかったかを整理します。
- 相続人が一時的に住んだ
- 親族へ無償で貸した
- 荷物置き場以外の用途に使用した
- 駐車場として貸した
- 店舗や事務所として使った
判断に迷う利用がある場合は、申告時ではなく売却前に税務署へ確認してください。
売却後の工事条件を契約書へ明記する
買主による耐震改修や解体を前提に特例を利用する場合は、売買契約の内容が重要です。
特約がなければ確認書が絶対に交付されないわけではありませんが、買主の協力が得られなければ特例を利用できない可能性があります。
契約前に、不動産会社へ特例を利用する予定であることを伝えましょう。
必要書類を処分しない
空き家を片付けるときは、次の書類を捨てないよう注意してください。
- 親の住民票や戸籍に関する書類
- 介護保険関係の書類
- 老人ホーム等の入所契約書
- 電気、ガス、水道の請求書
- 固定資産税の書類
- 家屋の登記や建築時期が分かる書類
- 売買契約書
- 解体工事の契約書、請求書、領収書
- 耐震改修に関する証明書
必要な書類は売却方法や家屋の状況によって異なります。
迷った場合は、処分する前に市区町村や税務署へ確認してください。
税務署または税理士へ適用可能性を確認する
市区町村の空き家担当部署は、確認書の申請方法や必要書類について案内できます。
ただし、税金の計算や、個別の取引が特例の対象になるかを最終判断する窓口ではありません。
次のような場合は、売却前に税務署や税理士へ相談しましょう。
- 相続人が複数いる
- 土地と建物を別の人が相続した
- 家屋の一部を店舗として使用していた
- 親が老人ホーム等へ入所していた
- 相続後に家屋を一時利用した
- 買主が売却後に解体する
- 年末近くに売却する
- ほかの税制特例も検討している
- 売却代金が1億円に近い
被相続人居住用家屋等確認書はどこでもらう?
確認書は、売却した家屋が所在する市区町村へ申請します。
現在住んでいる市区町村や、確定申告を行う税務署へ申請するものではありません。
申請先は税担当部署とは限らない
3,000万円特別控除は税制ですが、市区町村で確認書を受け付ける部署は、税担当部署とは限りません。
自治体によって、次のような部署が窓口になります。
- 空き家対策担当
- 住宅政策担当
- 建築担当
- 都市計画担当
- 地域振興担当
相談対応していた自治体では、空き家担当部署が申請を受け付けていました。
自治体ホームページで「被相続人居住用家屋等確認書」と検索し、提出先を確認してください。
自治体ホームページの様式と記載例を確認する
市区町村によっては、ホームページで次の資料を公開しています。
- 確認申請書
- 記載例
- 必要書類一覧
- 提出書類のチェックリスト
- 郵送申請の方法
- 代理人が申請する場合の委任状
- 問い合わせ先
古い様式を保存して使うと、現在の制度に対応していない可能性があります。
申請する時点で、家屋所在地の市区町村が公開している最新様式を使用してください。
チェックリストに沿って必要書類を準備する
確認申請書には、売却方法に応じた提出書類の確認票が付いています。
主な申請方法は次の3種類です。
- 耐震基準を満たす家屋または家屋と敷地を売却した場合
- 家屋を解体した後に敷地を売却した場合
- 売却後、翌年2月15日までに耐震改修または解体した場合
売却方法によって使用する様式と添付書類が異なります。
自分の売却方法に合う様式を確認しましょう。
相談現場で多かった確認書申請の流れ
相談対応していた自治体では、確認書の申請者のほとんどが、空き家を売却した後に窓口へ来ていました。
制度の適用可否を一から相談するというより、申請書の書き方について確認するケースが中心でした。
ホームページを確認してから申請する人が多かった
自治体ホームページでは、申請様式、記載例、必要書類のチェックリストを公開していました。
申請者は事前に必要書類を確認していたため、大きな書類不足はほとんどありませんでした。
これは、特例を利用する人にとって重要なポイントです。
まず自治体へ電話するよりも、ホームページで次の点を確認すると手続きが進みやすくなります。
- 自分の売却方法に対応した様式
- 必要書類
- 記載例
- 受付窓口
- 郵送申請の可否
- 交付までのおおよその期間
質問の中心は申請書の書き方だった
窓口では、次のような記載に関する質問へ対応することが多くありました。
- 申請者欄の書き方
- 相続人が複数いる場合の記載
- 家屋と土地の所在地の書き方
- 売却日や解体日の記載
- 添付書類との内容の合わせ方
- 訂正が必要な箇所
大きな問題がなければ、簡単な記載訂正で受け付けられるケースが多くありました。
ただし、すべての自治体で同じ対応になるわけではありません。
郵送申請の場合はその場で訂正できないため、記載例を確認し、不明点は提出前に担当部署へ問い合わせましょう。
確認書の交付には時間がかかる場合がある
確認書は、その場ですぐに交付されるとは限りません。
市区町村が申請内容と添付書類を確認するため、交付までの日数は自治体によって異なります。
確定申告の時期が近づくと、申請が集中して通常より時間がかかる場合があります。
売却が終わったら、確定申告の直前まで待たず、早めに申請してください。
確認書の交付後に確定申告をする
確認書が交付されたら、ほかの必要書類と一緒に税務署へ確定申告を行います。
流れを整理すると、次のようになります。
市区町村への申請と、税務署への確定申告は別の手続きです。
確定申告で必要になる主な書類
必要書類は売却方法や個別の状況によって異なりますが、主なものは次のとおりです。
- 確定申告書
- 譲渡所得の内訳書
- 被相続人居住用家屋等確認書
- 土地・建物の登記事項証明書など
- 売買契約書の写し
- 売却代金が分かる書類
- 耐震基準適合証明書など
- 解体を確認できる登記事項証明書や工事書類
- 仲介手数料や解体費用などの領収書
登記事項証明書については、不動産番号を所定の明細書へ記載することで、添付を省略できる場合があります。
確定申告を行う年の最新の手引きで、必要書類を確認してください。
特別控除を使えない主なケース
次のような場合は、特例を利用できない可能性があります。
- 家屋が昭和56年6月1日以後に建築された
- 区分所有建物である
- 相続開始直前に親以外の人も住んでいた
- 家屋または敷地の一方しか相続していない
- 相続後に家屋や土地を貸した
- 相続後に相続人が住んだ
- 店舗、事務所、駐車場などに利用した
- 売却代金が1億円を超えた
- 売却期限を過ぎた
- 買主による耐震改修や解体が翌年2月15日までに完了しなかった
- 親子、夫婦など特別な関係にある人へ売却した
- 併用できないほかの特例を利用した
特例の適用条件は細かく、見た目が似たケースでも結論が異なることがあります。
この記事だけで判断せず、具体的な売買契約を結ぶ前に税務署や税理士へ確認してください。
売却前と売却後の手続きの流れ
最後に、売却前から確定申告までの流れを整理します。
1.土地・建物と相続の状況を確認する
登記事項証明書や遺産分割協議書などを確認し、誰が家屋と敷地を相続したかを整理します。
2.特例の条件を確認する
建築年月、被相続人の居住状況、老人ホーム等への入所、相続後の利用状況、売却期限を確認します。
3.税務署または税理士へ相談する
特例を利用できる可能性と、売却方法による違いを確認します。
市区町村の確認書交付窓口だけで、税務上の判断を完結させないことが大切です。
4.不動産会社へ売却方法を相談する
次の方法を比較します。
- 耐震改修して家屋付きで売る
- 解体して土地として売る
- 古家付きで売り、買主が期限内に解体する
- 現状のまま買取を相談する
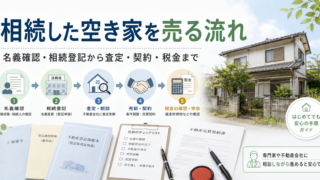
相続した空き家を売る全体の流れは、次の記事で確認できます。
通常の不動産会社で扱いが難しい空き家の場合
再建築不可、共有名義、借地権、長期放置などの事情があり、一般の不動産会社に断られた場合は、売りにくい不動産を扱う買取サービスへ相談する方法があります。
ただし、買取の可否と3,000万円特別控除を利用できるかどうかは別の問題です。売買契約を結ぶ前に、税務署または税理士へ特例の適用可能性を確認してください。
すべての物件が買取対象になるとは限りません。共有者や相続人の確認が終わっていない場合や、関係者間で争いがある場合は、司法書士や弁護士などへの相談が必要です。
5.必要書類を保管して売却する
売買契約書、解体や耐震改修の契約書・領収書、相続関係書類などを保管します。
買主による工事が必要な場合は、必要書類を受け取る時期も契約時に確認してください。
6.市区町村へ確認書を申請する
売却した家屋の所在地を管轄する市区町村の担当部署へ申請します。
最新様式、記載例、チェックリストを使用してください。
7.税務署へ確定申告する
確認書や譲渡所得の内訳書などを添えて、確定申告を行います。
必要書類と税額計算は個別の事情によって変わるため、最新の国税庁資料や税務署の案内を確認してください。
まとめ|特別控除の条件を売却前に確認する
相続した空き家の3,000万円特別控除は、相続した実家を売却すれば誰でも利用できる制度ではありません。
主に次の条件を確認する必要があります。
- 昭和56年5月31日以前に建築された家屋である
- 区分所有建物ではない
- 相続開始直前に被相続人以外が住んでいない
- 家屋と敷地を相続または遺贈により取得している
- 相続後に居住、賃貸、事業利用をしていない
- 売却代金が1億円以下である
- 定められた期限内に売却している
- 家屋の耐震改修や解体について必要な条件を満たしている
親が老人ホーム等へ入所していた場合や、売却後に買主が耐震改修・解体を行う場合も、一定の条件を満たせば対象になる可能性があります。
ただし、売却方法や工事時期によって必要書類が変わります。買主による解体などを予定している場合は、期限や書類の受け渡しについて、売買契約を結ぶ前に不動産会社へ伝えておきましょう。
売却後は、家屋所在地の市区町村へ「被相続人居住用家屋等確認書」を申請します。申請窓口は税担当部署とは限らず、空き家担当、住宅担当、建築担当などの場合があります。
自治体のホームページで最新の様式、記載例、必要書類のチェックリスト、提出先を確認すると、申請を進めやすくなります。
なお、確認書が交付されても、特別控除の適用が確定するわけではありません。確認書などの必要書類を添えて確定申告を行い、最終的な税務上の判断は税務署が行います。
売却や解体を決める前に、次の順番で確認しましょう。
- 土地と建物の名義、相続関係を確認する
- 家屋の建築時期と相続後の利用状況を確認する
- 税務署または税理士へ適用可能性を相談する
- 現状売却、耐震改修、解体後売却を比較する
- 必要な書類を保管して売却する
- 家屋所在地の市区町村へ確認書を申請する
- 税務署へ確定申告する
空き家相談員の経験から
相談対応していた自治体では、確認書を申請する人のほとんどが、空き家を売却した後に窓口へ来ていました。
自治体のホームページに申請様式、記載例、必要書類のチェックリストを掲載していたため、大きな書類不足は少なく、窓口では申請書の書き方や簡単な記載訂正に対応するケースが中心でした。
一方、売却前の空き家相談では、空き家を売却したり、建物を解体して土地として売ったりする際に利用できる可能性がある制度として、相談員側から案内することもありました。
売却後に制度を知るよりも、売却方法を決める前に適用条件を確認しておく方が、必要な書類や契約条件を整理しやすくなります。ただし、個別の適用判断は税務署または税理士へ確認してください。
相続した空き家を売る手順も確認しておきましょう
特別控除の可能性を確認した後は、相続登記、査定、売却方法、契約、確定申告までの流れを整理します。
売却を急いで進める前に、誰が所有者なのか、現状のまま売れるのか、解体が必要なのかを順番に確認してください。